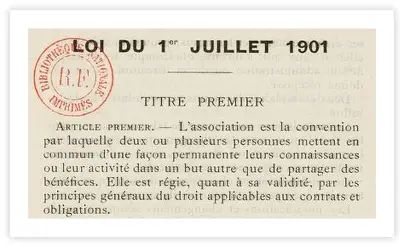

La loi de finances 2002 est venue modifier les conditions de rémunération des dirigeants de structures associatives en assouplissant les règles fiscales de non-lucrativité (Instruction fiscale BOI 4 H-5-98 du 15 septembre 1998). Mais cette mesure, destinée à prendre en compte certaines réalités du monde associatif, vient relancer un débat houleux tout en laissant en suspend un certain nombre de questions.


Les derniers articles par Institut ISBL (tout voir)
- La Fondation Oriente encourage le débat sur l’économie sociale et solidaire - 22 septembre 2026
- NAF 2025 : les associations doivent-elles se préparer à changer de code APE ? - 22 septembre 2026
- Geiq : un modèle d’insertion qui résiste au ralentissement de l’activité - 21 septembre 2026